こんにちは!広島県を中心に住まいに関する事業を幅広く展開している総合不動産企業「Sunsハウジング」です。
近年「住宅ローン」を取り巻く環境が大きく変化しています。
これまで超低金利時代が長らく続いたため、「変動金利一択」という考え方が主流でした。
ところが2024年3月にマイナス金利政策が解除されると、状況が一変。以後、追加利上げが相次ぎ、固定金利の利上げを後追いするかたちで変動金利もじわじわ上昇。2026年6月の利上げでついに政策金利が1%に到達しました。
将来のリスク管理を考え、変動金利だけでなく固定金利や「固定と変動を融合したミックスローン」を視野に入れる人も増えてきました。
とはいえ、現状ではまだまだ変動金利の選択率が圧倒的に優勢です。
その背景にあるのが、変動型の金利が上がっても急に毎月の返済額が増えないようにするためのセーフティーネット「5年ルール」と「125%ルール」です。
今回は、この2つのルールの基本的な仕組みや、知っておくべき注意点を分かりやすく解説します!
急な支出増加を防ぐ!「5年ルール」「125%ルール」の仕組み
変動金利タイプの住宅ローンの多くは、金利が上がった際に毎月の生活や家計が圧迫されないよう、返済額の上がり方にブレーキをかける仕組みが設けられています。
●5年ルール(5年間は毎月の返済額が変わらない)
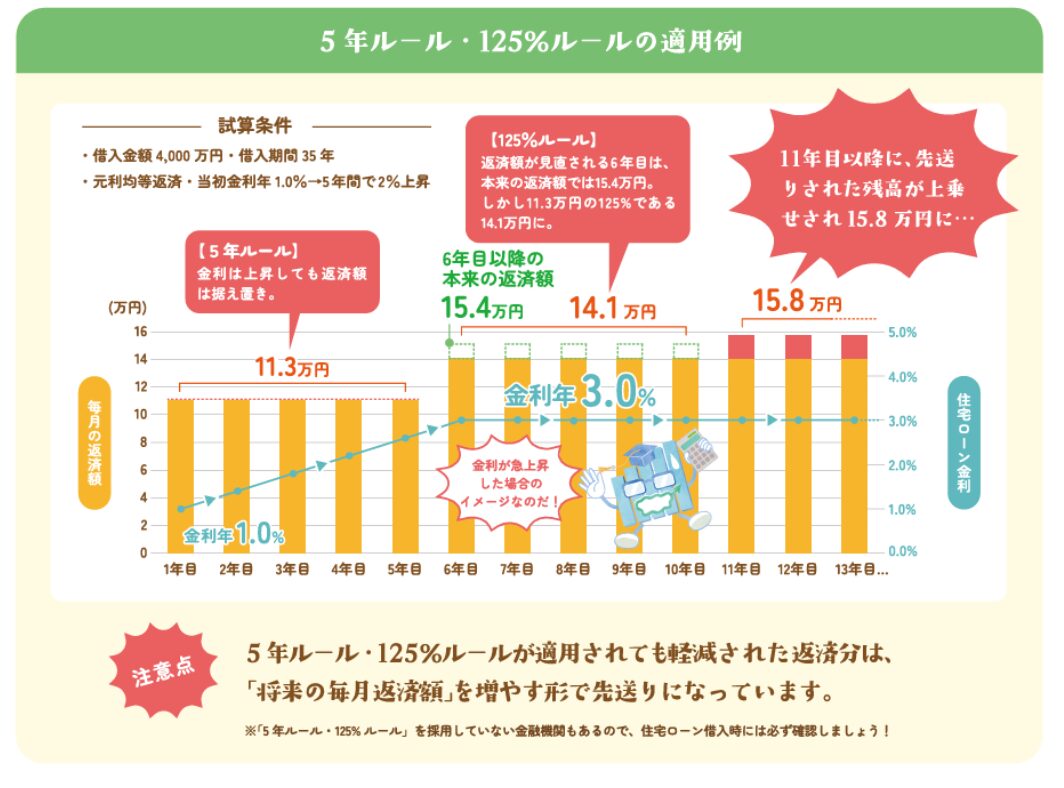
途中で金利が上がったとしても、借入から5年間は毎月の返済額(元金+利息の合計)をそのまま据え置くというルールです。「金利が上がった翌月から引き落とし額が大幅に増え、家計が圧迫される」といった状況を避けるためのルールです。
●125%ルール(6年目以降も見直し額は最大1.25倍まで)
6年目に返済額が見直される際、仮に金利が大幅に上がっていたとしても、新しい毎月返済額は「これまでの返済額の1.25倍(125%)」までしか上がらないというルールです。 例えば、これまで月々10万円返済していた場合、どれだけ金利が上がっても次の5年間の返済額は最大12.5万円までに抑えられます。
知っておきたい!ルールに潜む「注意点」
セーフティーネットがあるのは大きな安心材料ですが、変動金利の住宅ローン商品がすべて「5年ルール」「125%ルール」を適用しているわけではないため、注意が必要です。
また2つのルールで月々の返済額に余裕ができても、返済そのものが免除されるわけではありません。
●「5年ルール」「125%ルール」非適用のローンもある
一部のネット銀行など、金融機関や住宅ローン商品によっては「5年ルール」「125%ルール」が適用されない場合があります。どのような契約内容になっているか、契約時にしっかりチェックしましょう。
●毎月の返済額は同じでも「元金」が減りにくくなる
毎月の引き落とし額が変わらなくても、金利が上がると返済額の中身(内訳)が変わります。「利息」にあてる金額が増える分、「ローン元金の返済にあてられる金額」が減ってしまうため、予定よりもローンの残高が減りにくくなる現象が起こります。
●「未払利息」が発生する可能性がある
金利が急激に上がると、毎月の利息額だけで本来の返済額を超えてしまうケースがあります。この払いきれなかった利息を「未払利息」と呼びます。
未払利息が出た場合でも毎月の請求額が増えることはありませんが、払っていない利息はそのまま残ってしまいます。
●最終返済期日(完済時)にまとめて精算が必要になる
5年ルールや125%ルールによって後回しになった「減らなかった元金」や「未払利息」は、消えてなくなるわけではありません。
ローンの最終返済期日(例えば35年目)に、残った金額を一括で支払うよう求められるのが一般的です。
※出典:国土交通省「住宅ローンの常識が変わる?」
2つのルールで毎月の支払いが変わらない期間は、いわば「準備期間」です。
金利が上がったと感じたら、将来の返済額増加や繰り上げ返済に備えて、無理のない範囲で貯蓄に回しておきましょう。
変動金利と固定金利を組み合わせるミックスローンで、リスクを分散するのもひとつの方法ですよ!